Qué esperar del proceso de disputas
Cómo funciona una disputa, cuánto tarda cada etapa y por qué se trabaja por rondas. Sin promesas: lo que de verdad pasa.
Qué estás haciendo exactamente
La ley federal te da derecho a impugnar cualquier información de tu reporte de crédito que sea inexacta, incompleta o que no se pueda verificar. Cuando envías una disputa, el buró tiene que investigar y confirmar el dato con quien lo reportó. Si no lo puede verificar, tiene que corregirlo o eliminarlo.
Seamos claros desde el principio: esto no borra deudas reales. Si una cuenta es tuya, está correcta y se puede verificar, se queda. Lo que haces es revisar tu reporte cuenta por cuenta y disputar lo que esté mal reportado: saldos incorrectos, cuentas duplicadas, fechas alteradas o cuentas que no son tuyas.
Los tiempos reales
| Etapa | Qué pasa | Cuánto toma |
|---|---|---|
| Análisis | La IA revisa tu reporte completo y te marca qué se puede impugnar y con qué argumento | Los primeros días |
| Primer ataque | Apruebas tus cartas y salen a burós, acreedores y colectores | Cuando tú lo decidas |
| Investigación | Cada entidad investiga y responde | Alrededor de 30 a 45 días |
| Respuestas | Tu reporte se actualiza con lo que se corrigió, eliminó o verificó | Al recibir respuesta |
| Siguiente ronda | Vuelves sobre lo que quedó, con un argumento distinto | Se repite el ciclo |
Por qué es por rondas
Cada ronda deja información nueva: qué se eliminó, qué verificaron y cómo respondieron. Esa respuesta te dice cómo plantear la siguiente. Es un proceso de varias rondas por diseño, no porque algo salga mal.
Por qué la primera ronda no lo resuelve todo
Distintas cuentas responden a distintos argumentos:
- Algunas se corrigen pronto, sobre todo cuando el dato es claramente incorrecto o no lo pueden verificar.
- Otras se verifican y necesitan otro enfoque en la siguiente ronda.
- Otras requieren ir a la fuente: el dato nace en el acreedor o el colector, no en el buró. Por eso conviene dirigirse a los tres frentes.
Lo que nadie honesto te puede prometer es un número exacto de puntos o una fecha. Depende de tu perfil y de cómo respondan las entidades. Los resultados varían.
Si una cuenta vuelve a aparecer
Se llama reinserción y puede pasar. Cuando una cuenta eliminada vuelve al reporte, quien la reporta debe poder certificar que la información es correcta y el buró tiene que notificártelo. Guarda esa carta: forma parte de tu expediente y abre una nueva disputa.
Tu parte del trabajo
- Mantén tu monitoreo activo. Sin tu reporte actualizado no puedes trabajar ni medir avance.
- Guarda toda carta que te llegue de un buró, acreedor o colector, aunque parezca que no dice nada.
- Paga a tiempo lo que tienes al día: de nada sirve corregir lo viejo si se acumula lo nuevo.
- Evita abrir crédito nuevo mientras estás en el proceso.
Preguntas frecuentes
¿Puedo hacer esto yo mismo?
Sí. Es tu derecho por ley y no necesitas contratar a nadie. Financore Platform es la herramienta: análisis con IA, cartas por cuenta, envío opcional con Sprint Mail y el historial documentado en tu portal. Las decisiones son tuyas.
¿Es legal?
Sí. Disputar información inexacta está protegido por la Fair Credit Reporting Act (FCRA). Solo debes disputar lo que de verdad creas que está mal reportado.
¿Y si no veo cambios?
Los resultados dependen de tu perfil y de la respuesta de las entidades. Si sigues el programa completo, te cubre la Garantía 110 %, con requisitos publicados.
¿Puedo ver el avance?
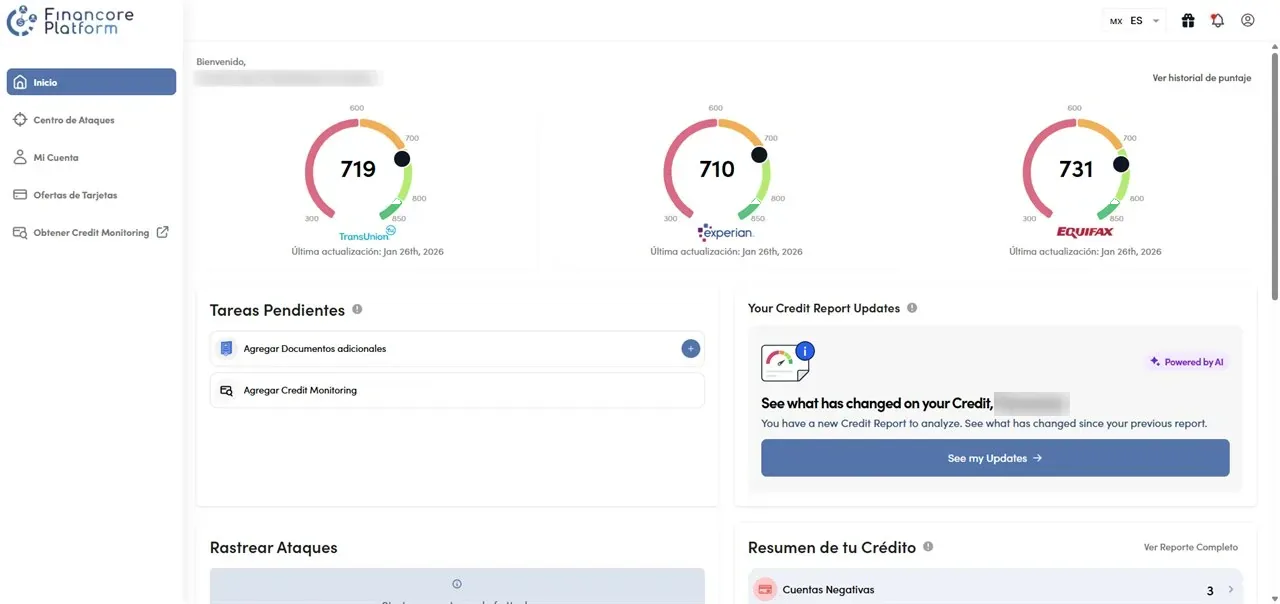
Sí. Desde tu portal, en cualquier teléfono, ves tus 3 puntajes, las disputas activas y el historial completo.