Cómo funciona tu score de crédito
Qué mide tu puntaje, qué pesa más y qué puedes cambiar tú. Lo esencial, en claro.
Los cinco factores
El modelo FICO, el que usa la mayoría de los prestamistas, se construye así:
| Factor | Peso | Qué mide |
|---|---|---|
| Historial de pagos | 35 % | Si pagas a tiempo. El de mayor peso |
| Cantidad adeudada | 30 % | Sobre todo, la utilización de tus tarjetas |
| Antigüedad del historial | 15 % | Hace cuánto tienes crédito y la edad promedio de tus cuentas |
| Mezcla de crédito | 10 % | Si tienes distintos tipos: tarjetas, préstamos, auto |
| Crédito nuevo | 10 % | Consultas duras y cuentas abiertas recientemente |
Lo importante: los dos primeros factores suman el 65 %. Pagar a tiempo y no tener las tarjetas al tope es casi todo el juego.
Los rangos
| Rango | Clasificación |
|---|---|
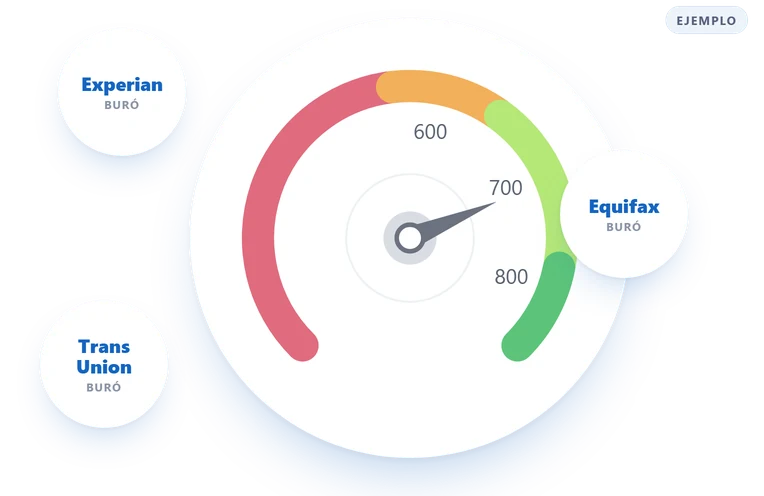
| 800–850 | Excepcional |
| 740–799 | Muy bueno |
| 670–739 | Bueno |
| 580–669 | Regular |
| 300–579 | Bajo |
La utilización: el factor subestimado
Es lo que más rápido puedes cambiar tú. Como referencia, se recomienda no pasar del 30 % de tus límites, y los mejores puntajes suelen estar por debajo del 10 %.
Se mira de dos formas y ambas importan: por tarjeta y sobre el total de tus límites. Una tarjeta al tope te afecta aunque las demás estén en cero.
La fecha de corte
El banco reporta al buró el saldo que tienes en la fecha de corte, no en la de vencimiento. Si pagas unos días antes del corte, se reporta un saldo menor, y eso puede verse en el siguiente ciclo de reporte.
Cuánto tiempo se queda cada cosa
| Qué | Cuánto permanece |
|---|---|
| Pago atrasado | Hasta 7 años desde el atraso |
| Cuenta en colección | Hasta 7 años desde el primer atraso original |
| Charge off | Hasta 7 años |
| Bancarrota Capítulo 7 | Hasta 10 años |
| Bancarrota Capítulo 13 | Hasta 7 años |
| Consulta dura | Alrededor de 2 años |
| Cuenta cerrada en buen estado | Hasta 10 años (y te beneficia) |
Dato clave: el plazo de una colección corre desde el primer atraso con el acreedor original, no desde que el colector compró la deuda. Si un colector reporta una fecha más reciente, eso es un dato que puedes disputar.
Mitos que cuestan dinero
| Lo que se dice | La realidad |
|---|---|
| «Dejar saldo en la tarjeta ayuda al score» | Falso. Solo te hace pagar intereses |
| «Revisar mi score lo baja» | Falso. Revisar tu propio reporte es una consulta suave |
| «Cerrar tarjetas viejas lo mejora» | Falso. Baja tu límite total y tu antigüedad |
| «Pagar una colección la borra» | Falso. Pasa a «pagada», pero suele permanecer |
| «Ganar más sube mi score» | Falso. El ingreso no forma parte del cálculo |
| «Tengo un solo score» | Falso. Cada buró tiene el suyo y hay varios modelos |
Qué está en tus manos
- Bajar la utilización. Es el cambio que más rápido puede notarse.
- Revisar y disputar errores del reporte. Los reportes tienen errores con frecuencia; corregir lo mal reportado es tu derecho.
- Ponerte al día con cuentas atrasadas detiene el daño que se sigue acumulando.
- No abrir crédito nuevo por un tiempo deja que bajen las consultas recientes.
- Pagar bien con el paso del tiempo es lo que construye la base sólida.
Contenido informativo, no asesoría financiera. Cada perfil es distinto y los resultados varían.